

Chiusa la stagione estiva 2026, per Locorotondo e l’intera Valle d’Itria è il momento di tirare le somme.
I dati preliminari delineano un’annata dai volumi complessivi decisamente positivi: nei primi nove mesi del 2026, secondo le rilevazioni della piattaforma PayTourist, le presenze turistiche a Locorotondo hanno superato quota 140 mila (140.349, per l’esattezza), segnando una crescita netta dell’+8,4% rispetto alle 129.440 dello stesso periodo del 2025.
A guidare questa performance sono stati in particolare i mesi di maggio e luglio, entrambi con tassi di incremento superiori al +13% rispetto all’anno precedente. Numeri che, in attesa della validazione ufficiale ISTAT, certificano l’attrattività del borgo e confermano un trend esteso anche ai comuni limitrofi: la Valle d’Itria si consolida come uno dei poli turistici più desiderati del Sud Italia.
Il report «Borghi italiani online 2026» dell’Osservatorio Telepass mette Locorotondo al quarto posto nella classifica nazionale per ricerche online, con un picco straordinario tra i mesi di novembre e gennaio, a causa degli addobbi natalizi che attraggono migliaia di persone. Per l’esattezza, gli utenti che hanno ricercato Locorotondo in quei tre mesi nel 2025 sono state 471.000.
La forza dei mercati esteri e la dicotomia dei flussi
Analizzando le curve di andamento mensile, emerge con chiarezza il vero motore di questa crescita: la domanda internazionale, proveniente principalmente da Francia, Paesi Bassi, Regno Unito, Stati Uniti, Germania e Belgio.
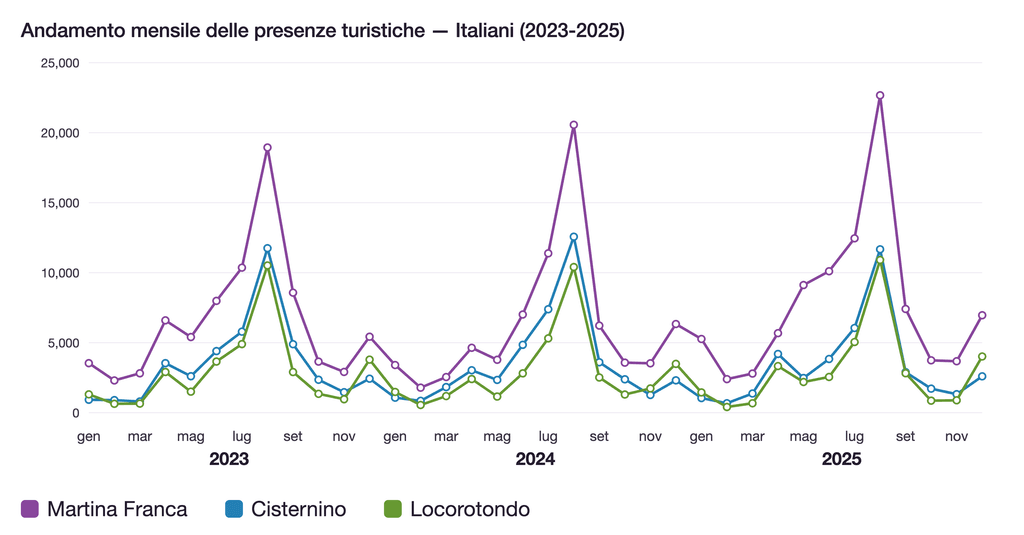
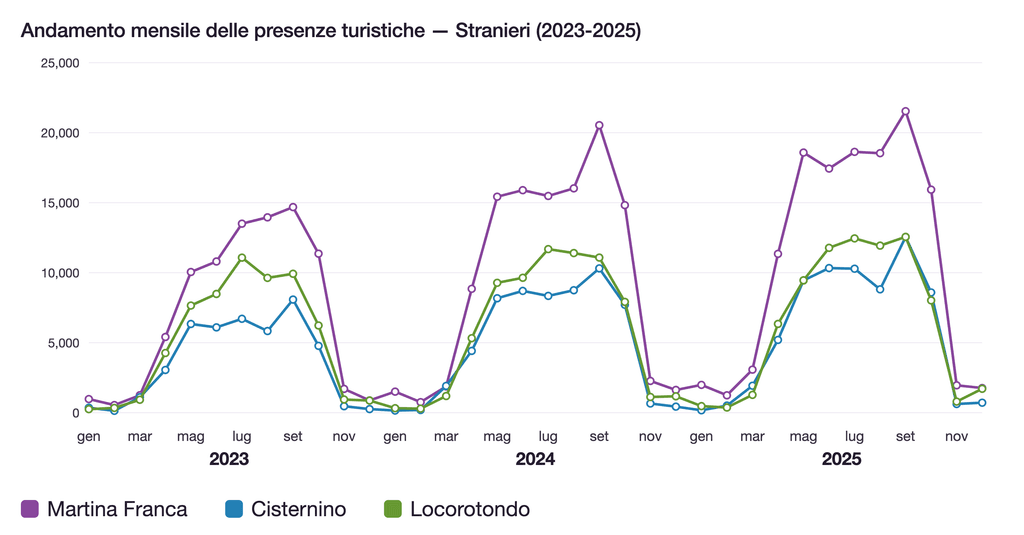
Come si vede chiaramente nei grafici, il mercato estero, segue una stagionalità diametralmente opposta a quella del mercato domestico. Se il turista italiano resta legato al calendario ferie aziendale, concentradosi nel picco di agosto, la domanda estera si distribuisce sui mesi di spalla (maggio, giugno e soprattutto settembre). Una scelta dettata anche dal cambiamento climatico: gli stranieri evitano consapevolmente il caldo torrido dei mesi estivi che sempre più spesso tocca i 40°C, preferendo temperature più miti per fare cicloturismo e vivere i borghi senza l’affanno del sovraffollamento.
I dati sull’offerta turistica a Locorotondo
Dal lato dell’offerta, incrociando le varie banche dati (ISTAT, SPOT, PayTourist, Airbnb) emergono discrepanze, dovute sia al sommerso, sia a una persistente incertezza normativa nell’inquadramento delle strutture. C’è tuttavia un dato inequivocabile che definisce l’identità dell’accoglienza locale: l’ospitalità in Valle d’Itria è retta in modo schiacciante dalle locazioni turistiche.
Secondo le rilevazioni dell’Osservatorio Regionale, a Locorotondo si contano 6 strutture alberghiere (tra hotel e alberghi diffusi), a fronte di 138 attività extra-alberghiere (B&B, case vacanza, affittacamere) e ben 352 locazioni turistiche registrate. In altre parole, le seconde case messe a reddito da privati cittadini costituiscono oltre il 70% dell’ospitalità censita, quota che sale addirittura all’86% se si analizzano gli annunci attivi su Airbnb. Su un totale di 3.088 posti letto ufficiali, ben 2.829 appartengono all’extra-alberghiero e alle locazioni turistiche (il 91,6%!), mentre gli alberghi ne garantiscono appena 259.
Questo assetto non è comune alle destinazioni turistiche storiche, che già prima dell’avvento dei portali digitali disponevano di una solida rete alberghiera. In Valle d’Itria si è invece verificata la coincidenza perfetta tra due fenomeni: la diffusione capillare di Airbnb (avviata intorno al 2014 in Puglia) e la consacrazione internazionale della regione Puglia come destinazione turistica. In questo scenario, i proprietari di seconde case hanno colto prontamente un’occasione irripetibile: riqualificare il patrimonio immobiliare rurale (trulli, lamie e masserie, spesso con il sostegno degli incentivi regionali e dei bandi GAL) e metterlo a disposizione dei flussi turistici.
Il dato critico dell’occupazione media: un’offerta che corre più della domanda
Nel 2025, il tasso medio di utilizzo dei posti letto a Locorotondo si è attestato ad appena il 9,9%. Un dato calcolato rapportando le presenze effettive alla capacità teorica annua (posti letto per 365 giorni) che colloca il borgo su livelli analoghi a Martina Franca (10,2%), Ostuni (10,4%), Alberobello (23%), Fasano (19%), Cisternino (11,7%) e Ceglie Messapica (4,6%).
Si potrebbe obiettare che la micro-ricettività non operi tutto l’anno: eppure, anche ipotizzando una stagione ridotta a 200 giorni di apertura, l’occupazione media salirebbe appena al 18,1%.
È doveroso considerare un margine di “sommerso”: secondo alcune stime, circa un terzo delle presenze non viene trasmesso dai gestori al sistema regionale SPOT. Ma anche integrando questa quota non tracciata, l’ordine di grandezza del problema non cambia: il mercato locale soffre di una crescente sproporzione strutturale tra domanda e offerta.
Basta un confronto storico: nel 2014 Locorotondo contava 360 posti letto a fronte di 20.374 presenze. In soli undici anni, a fronte di una domanda più che quintuplicata (+448%, oltre 111 mila presenze), l’offerta ricettiva si è moltiplicata per oltre otto volte e mezza (+758%), superando i 3.000 posti letto censiti. Una crescita vertiginosa che oggi espone la destinazione a un’evidente diluizione dei tassi di riempimento.
L’iper-saturazione del mercato della micro-ricettività in Valle d’Itria
In economia, questo scenario ha un nome preciso: iper-saturazione del mercato. Quando una moltitudine di alloggi simili compete per intercettare gli stessi flussi, le conseguenze sono inevitabili: corsa al ribasso delle tariffe, erosione dei margini operativi e crescente dipendenza dalle multinazionali del booking online. Si tratta di colossi digitali che hanno recentemente modificato i propri modelli commissionali trasferendo sugli host commissioni fino al 15,5%, a cui si sommano adempimenti normativi e fiscali sempre più stringenti.
Di fronte a questa saturazione, quali direzioni prenderà il mercato locale? La compressione dei margini aprirà una fase di inevitabile riassetto che delineerà tre scenari distinti:
- L’uscita dal mercato: una parte dei proprietari, di fronte a guadagni ridotti e crescenti oneri gestionali, abbandonerà l’attività ricettiva. Si tratta di una transizione che potrebbe favorire il ritorno agli affitti residenziali a lungo termine, allentando la morsa di una crisi abitativa ormai insostenibile per i residenti e i lavoratori del posto.
- Il salto verso la professionalizzazione: chi deciderà di rimanere sul mercato, invece, dovrà compiere un salto di qualità professionale. In questo caso, una parte delegherà la gestione ad agenzie strutturate di property management, altri sceglieranno di investire sulla propria competitività, puntando sulla disintermediazione e sui canali diretti per proteggere i ricavi.
- Il rischio speculazione: non mancherà, infine, chi deciderà di monetizzare cedendo la proprietà a investitori speculativi che si stanno affacciando in Valle d’Itria, con il rischio concreto di sottrarre definitivamente quegli alloggi al tessuto residenziale e alla comunità locale.
In questo contesto, governare il turismo dei prossimi dieci anni richiederà scelte ponderate e coraggiose, tanto per i singoli operatori quanto per chi è chiamato ad amministrare i nostri territori.
È da questa consapevolezza che prende forma il progetto Destinalytics: un Osservatorio Turistico Territoriale permanente per la Valle d’Itria. Integrando la ricerca scientifica all’analisi quantitativa dei flussi, l’obiettivo è dotare la nostra destinazione di una bussola analitica solida: uno strumento indispensabile per smettere di navigare a vista e programmare il futuro, offrendo certezze strategiche tanto alle imprese locali quanto a chi amministra la cosa pubblica.
Dal dato alla strategia: come Destinalytics può supportare la crescita turistica sostenibile
In un contesto competitivo in cui la domanda globale evolve rapidamente, affidarsi all’intuito o a bilanci di fine stagione non basta più. Per costruire un futuro turistico redditizio e sostenibile, servono visione, analisi predittiva e competenze di Destination Management.
In Destinalytics trasformiamo i Big Data del turismo (tassa di soggiorno, flussi OTA, comportamenti di ricerca e sentiment digitale) in strumenti operativi ad alto impatto. Ecco come interveniamo sui due fronti chiave dell’ecosistema:
Per Comuni, DMO e Amministrazioni Pubbliche:
- Piani Strategici di Sviluppo della Destinazione: Progettiamo la governance turistica territoriale basandoci su dati oggettivi, orientando gli investimenti verso mercati target ad alto valore e favorendo una reale destagionalizzazione.
- Monitoraggio e Intelligence Territoriale: Dashboard dedicate per comprendere in tempo reale provenienze, permanenza media, pressione ricettiva e impatto economico, anticipando i trend anziché inseguirli.
Per Strutture Ricettive, Dimore di Pregio e Imprenditori dell’Accoglienza:
- Audit Digitale e di Posizionamento: Analizziamo la presenza online, la reputazione e la competitività della tua offerta rispetto ai flussi reali della destinazione.
- Strategie di Revenue & Marketing Internazionale: Ti aiutiamo a intercettare i mercati esteri a più alta redditività (USA, UK, Nord Europa) con strategie di vendita diretta e diversificazione dei canali, massimizzando il RevPAR nei mesi di spalla.
Vuoi preparare la tua destinazione o la tua struttura alle sfide del 2027? Non aspettare la prossima stagione per capire come si muove il mercato. I dati per prendere le decisioni giuste esistono già: serve solo il metodo per farli parlare.
I nostri servizi
Trasforma i dati in decisioni per la tua struttura
Analisi dei flussi turistici, piattaforme dati e formazione per destinazioni, imprese ed enti pubblici.
- Analisi dei flussi
- Piattaforme dati
- Formazione


Lascia un commento